Il n’y a pas très longtemps, je discutais avec quelqu’un de son business et de la façon de gérer son argent.
Je lui ai donné un seul objectif.
Pas investir. Pas trouver le bon placement. Pas regarder si le marché monte ou baisse.
Mettre du cash de côté.
Ça paraît presque trop simple. Et pourtant, on ne nous apprend rien de tout ça à l’école. Ni comment dépenser, ni comment investir, ni quelle part mettre de côté.
Moi, je suis passé par toutes ces phases. J’ai d’abord épargné quasiment tout ce que je gagnais pendant très longtemps. Ensuite j’ai réfléchi à comment dépenser. Puis à comment investir.
Voici dans quel ordre je vois les choses. Ce n’est pas un conseil financier, c’est ce que je fais, et ce que j’ai toujours fait.
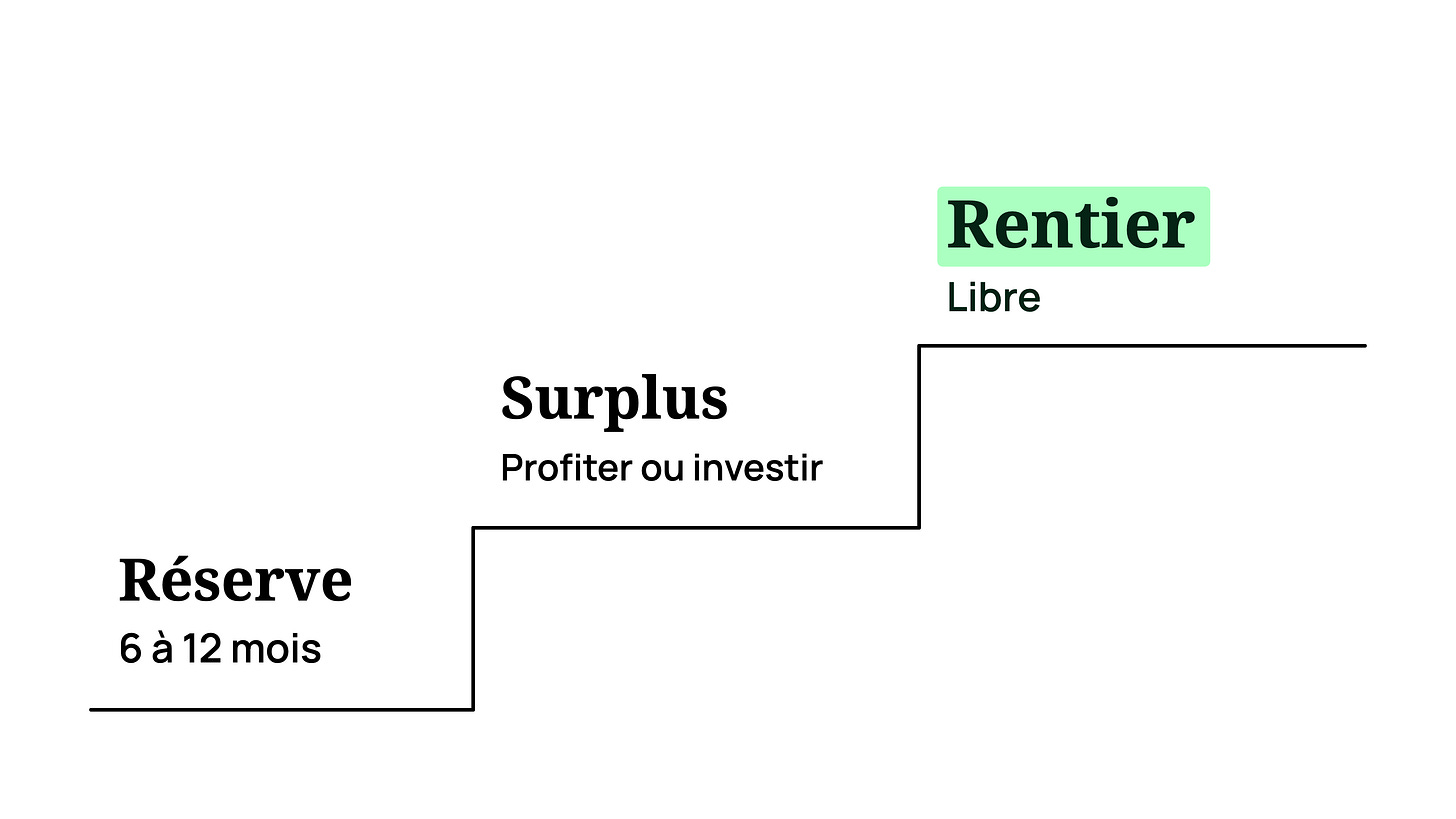
Palier 1 : 6 à 12 mois de cash
Pour moi, n’importe quel entrepreneur, et même n’importe qui, devrait avoir de quoi vivre 6 à 12 mois en réserve.
C’est valable pour une entreprise. C’est valable pour un couple. C’est valable pour toi.
Deux raisons.
La première : si ton activité baisse, tu gardes ton niveau de vie et tu as le temps d’aller de l’avant.
La seconde : un imprévu ne te met plus en danger. La voiture à réparer, un truc à la maison. Le cash est là pour ça.
Oui, ce cash ne va rien te rapporter. Oui, l’inflation va le ronger un peu. Ce n’est pas le sujet.
L’idée, c’est qu’il soit liquide. Que tu puisses faire un virement ou aller au distributeur, tout de suite.
Pourquoi investir trop tôt te fait perdre
Moi, j’investis sur le long terme. Ça veut dire que je peux perdre de l’argent au début. À court terme, le marché peut me donner tort, et à long terme me donner raison.
Encore faut-il pouvoir attendre.
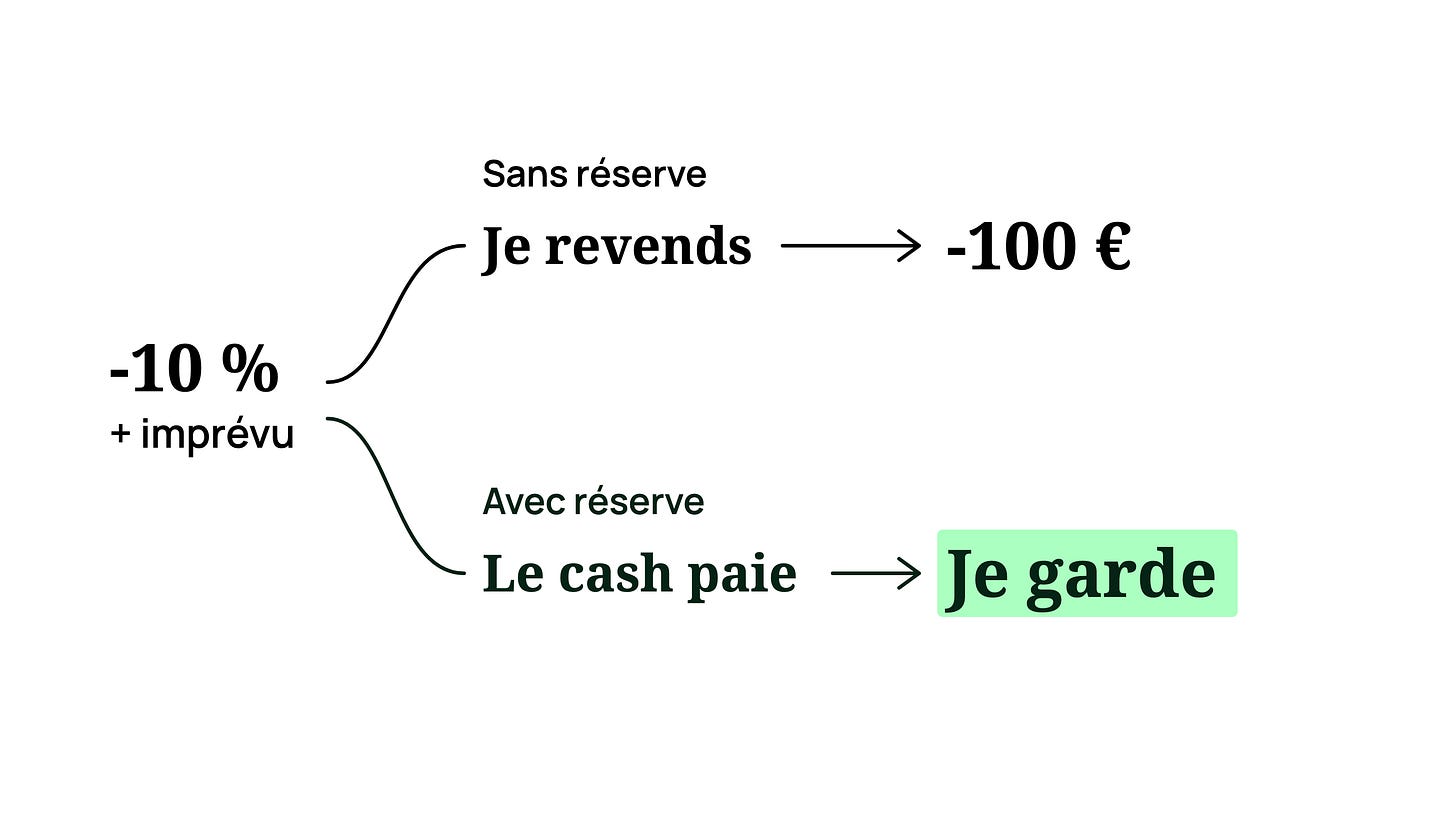
Imagine : tu mets 1 000 euros en bourse sans aucune réserve. Le marché baisse de 10 %. Sur le papier, tu as perdu 100 euros.
À ce moment-là, tu as un imprévu. Tu as besoin de cash, tout de suite.
Tu dois revendre. Et les 100 euros sont vraiment perdus.
Tu n’as pas perdu parce que ton investissement était mauvais. Tu as perdu parce que tu n’avais pas de réserve.
Comment calculer ton objectif
Ce que j’aime avec cet objectif, c’est qu’il est clair et palpable.
D’abord, détermine ce dont tu as besoin pour vivre chaque mois, tout frais compris. Disons 3 000 euros.
Ensuite, multiplie. Si tu veux 10 mois de réserve, il te faut 30 000 euros de côté.
Ça devient ton objectif numéro 1.
Cette somme est très personnelle. Ça peut être 2 000 ou 3 000 euros par mois, fois 6 par exemple.
Tant que tu ne l’as pas atteinte, reste économe. Pas de sacs à main, pas de voyages, pas de conneries.
Ce n’est pas non plus le moment de te prendre la tête sur les retours sur investissement.
Tu ne fais que deux choses : gagner plus et épargner. Gagner plus, épargner. Jusqu’à ce que tu y sois.
Palier 2 : le surplus, profiter ou investir
Une fois la réserve atteinte, tout ce qui dépasse peut prendre deux chemins.
Le premier, c’est le dépenser. Un voyage, une voiture, te faire plaisir.
Je ne suis pas contre, au contraire. Tu as fait des efforts. Ne te dis pas que tu profiteras quand tu auras X millions, ou quand tu auras 50 ans.
On n’a qu’une vie, et surtout on n’a qu’une jeunesse. Quand tu auras passé la vingtaine, tu ne la revivras plus. Pareil pour la trentaine. Il y a des choses qu’on fait à 20 ans et qu’on ne fera pas à 40.
Dépenser fait partie de ces choses-là.
Le second chemin, c’est l’investir. Il y a plein de façons de le faire. Les miennes, ce sont mon business et la bourse.
C’est même là que se construit, en général, la plus grosse partie d’un patrimoine.
Palier 3 : rentier, et ce que ça veut vraiment dire
Mon but, c’est d’être rentier. Celui de beaucoup de gens aussi. Mais c’est quoi, au fond ?
C’est quand ton argent te rapporte assez d’intérêts pour subvenir à tes besoins et être complètement libre.
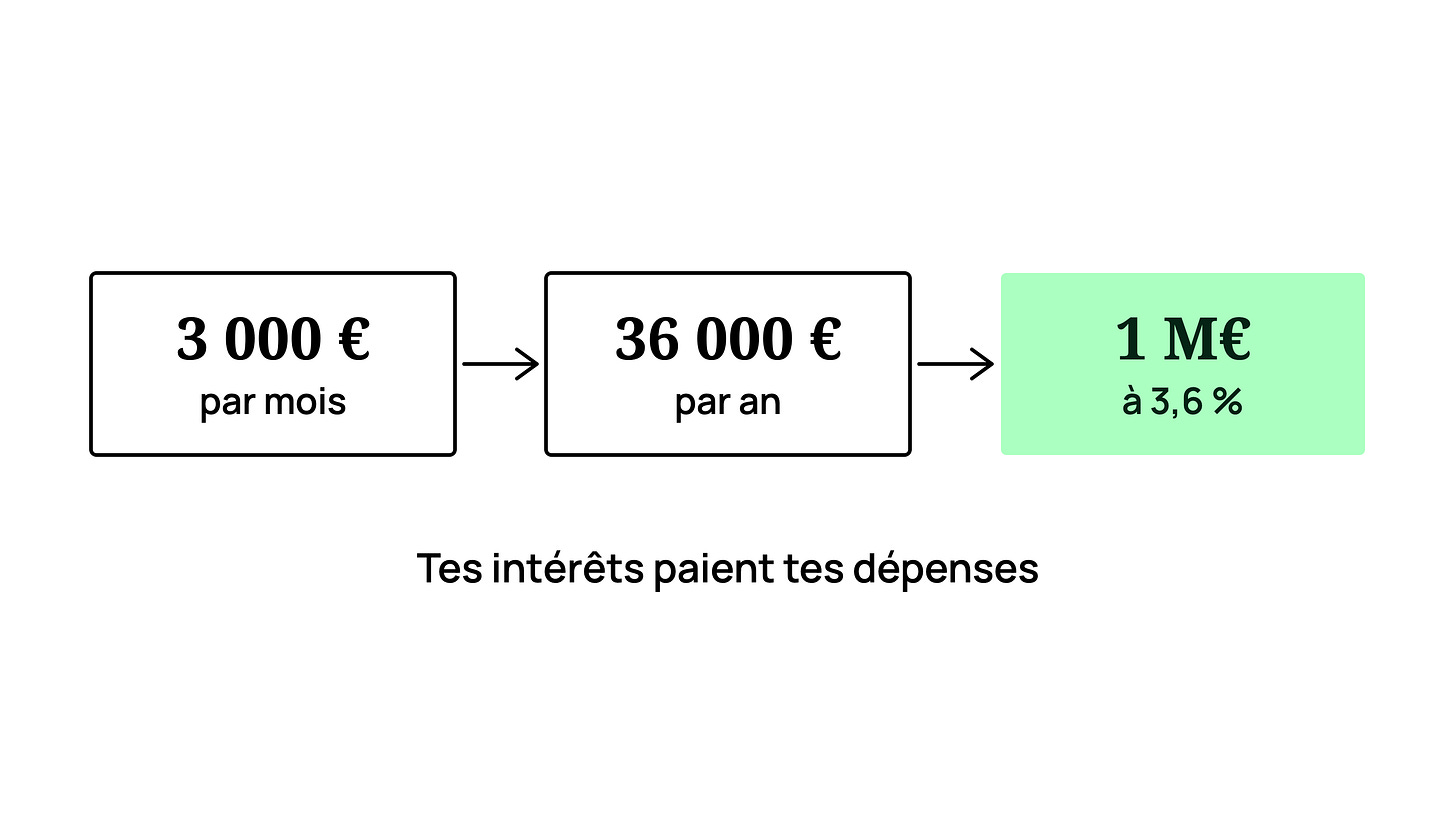
Reprenons nos 3 000 euros par mois. Ça fait 36 000 euros par an.
Le jour où tes intérêts te rapportent 36 000 euros par an, plus une petite marge de sécurité, tu es rentier.
Par exemple, 1 million d’euros à 3,6 % par an.
Ça ne se fera pas du jour au lendemain. Il va falloir bosser, investir, prendre des risques, peut-être créer une entreprise, qui est probablement la façon la plus rapide d’y arriver.
Et à ce moment-là, tu as le choix. Continuer pour être encore plus libre. Ou arrêter de bosser et kiffer.
Il n’y a pas de bonne réponse. C’est très personnel.
Ce que tu peux faire dès aujourd’hui
1. Calcule ton chiffre. Tes dépenses d’un mois, tout compris, multipliées par 6 à 12. C’est ta première ligne d’arrivée.
2. Respecte l’ordre. La réserve d’abord. Tant qu’elle n’est pas là, tu gagnes plus et tu épargnes. Le reste peut attendre.
3. Ensuite, décide vraiment. Une partie du surplus pour vivre maintenant, une partie pour plus tard. Mais ne repousse pas toute ta vie à un chiffre.
Le cash ne t’enrichit pas. Il t’évite de vendre au pire moment.
Je parle plus en détail de ce sujet en vidéo, tu peux la retrouver ici :
- Rémy
Cet article a d'abord paru dans Digital Selfmade, la lettre de Rémy Jupille.